近期债市宽幅震荡,五部门发布地产新政,短期对利率债的影响可控。8月制造业PMI显示内需弱修复,货币宽松预期仍在,构成债市的中期支撑。但10年期国债与OMO利差不足30BP,叠加止盈压力与外围市场长端利率上行配资杠杆倍数,国债收益率下行受阻。
近期债市呈宽幅震荡格局,市场走势受跨月资金面波动、房地产市场政策落地、内需修复情况及外围市场扰动等因素影响,波动显著加大。前期资金止盈压力、月末资金面收敛叠加地产政策落地压制多头情绪,尤其是超长端债市调整幅度较大。不过,跨月后资金面宽松及基本面不强对债市仍有支撑。10年期和30年期国债活跃券收益率分别在1.68%和2.16%附近震荡。
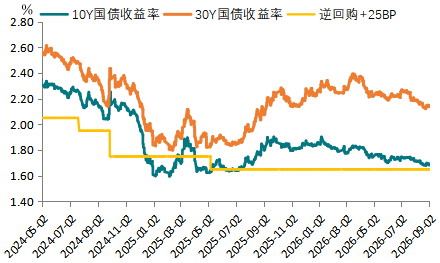
图为市场利率走势
本轮债市波动加大的诱因之一,是房地产市场重磅政策落地。8月28日,五部门发布房地产市场顶层制度改革文件,从新房销售制度、居民信贷规则、房企开发融资三大维度,确立“防风险、稳交付、稳需求、促转型”的核心基调,正式终结了房地产行业高杠杆、快周转的发展模式。政策核心包含两个方面,一是预售制度系统性改革,收紧预售审批条件,强化预售资金监管,渐进式推行现房销售;二是信贷融资双向优化,供给端完善房企全周期融资支持,需求端将房贷年限上限由30年延长至40年,优化居民信贷条件与中长期现金流。
笔者认为,该政策并非短期刺激性政策,而是中长期房地产制度重构的顶层设计,对债市的影响可控。短期看,加强预售监管、拉长房企周转周期将压制新房开工弹性,地产投资阶段性走弱拖累固定投资增速,进一步凸显下半年广义财政和基建托底的必要性。不过考虑到地产投资增速本就处于历史低位,且新政渐进式落地,存量项目平稳过渡,外部融资支持加力,预计整体冲击不大。中长期看,新房供应有序收缩,交付风险出清,有助于行业库存去化和供需格局改善,有望推动房价预期逐步企稳,带动地产销售和投资“先抑后稳”。房地产行业发展模式也将重塑,从高杠杆快周转模式转向品质与运营驱动,叠加净资产收益率中枢下移,中小房企大概率加速出清,资源持续向国企、央企与优质头部民企集中。短期居民住房贷款可能回落,而房企外部融资替代效应将逐步增强。
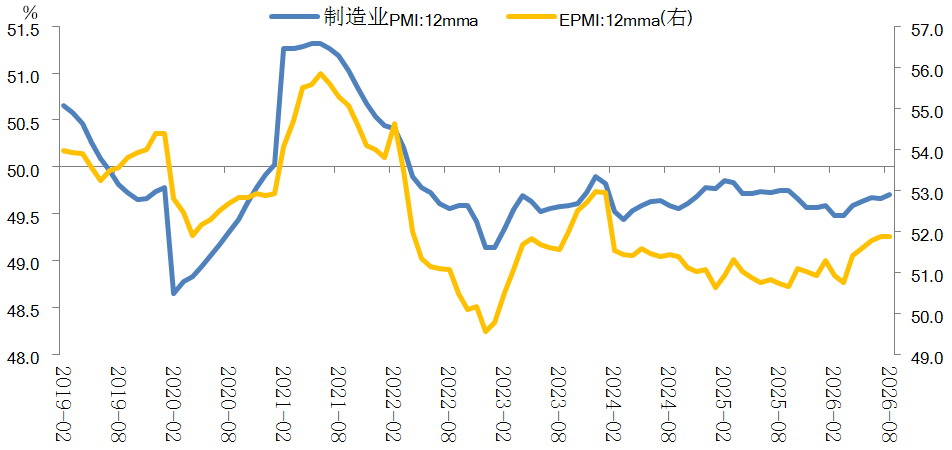
图为制造业和战略性新兴产业PMI走势
元股证券:ygzq.hk
从当前的市场环境看,债市中长期支撑逻辑依旧稳固。一方面,内需修复偏弱格局尚未逆转,经济复苏节奏温和。8月制造业PMI回升0.6个百分点,至49.8%,虽有所改善但仍处于荣枯线下方,且7—8月经济景气度显著弱于二季度。另一方面,经济弱修复为货币政策提供了充足的空间,央行维持流动性合理充裕的基调未变,支撑债市延续偏强走势。
市场利率下行约束加大。一方面,当前10年期国债与OMO利差已不足30BP,10年期国债收益率在1.7%以下时下行约束显著加大,估值优势逐步弱化,后续债市向上突破需货币宽松政策落地、经济数据超预期走弱等催化。另一方面,宽松政策落地节奏不及预期、监管政策微调、前期获利盘止盈等,仍压制债市多头情绪,导致市场波动加大。整体看,10年期国债收益率将在1.65%~1.75%区间震荡。
股票投资配资在当前的市场格局下,国债期货操作应以波段交易为主,规避单边激进操作。具体看,10年期国债收益率在1.7%以下时,不建议盲目追涨,谨防估值透支后的回调风险配资杠杆倍数,若市场出现阶段性调整,可逢低把握做多机会。后续交易者需重点关注三大核心变量:一是经济数据变化,验证内需修复力度;二是央行流动性投放情况与监管态度,把握货币宽松政策落地节奏;三是地产新政的进展与外围市场走势,警惕外部约束与政策预期证伪引发的阶段性回调风险。(作者单位:新湖期货)
注重基本面研究的理性群体在在市场方向模糊期背景下中如何使用炒近期,在策略性资产市场的多空僵持状态中,围绕“炒股工具”的话
2026-08-24券商股票配资 热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易 客户端 来源:能源研发中心 元股证券:ygzq.
2026-08-10三养(沈阳)健康咨询服务有限公司,是一家专注于高端客户健康领域的管家式服务平台。公司以保健医疗体系为基础,与国内顶尖医疗
2026-08-21风控视角下的在线配资导航交易成本控制情绪与筹码视角近期,在全球股票市场的短线情绪起伏明显的阶段中,围绕“在线配资导航”的
2026-09-06元股证券:ygzq.hk iPhone 18 Pro系列正式开启预售后短短两天,已经在电商平台上“破发”。9月14日,某
2026-09-15